Le débat français sur les retraites est au point mort, fossilisé dans des querelles comptables, des réformes paramétriques à répétition et des postures politiques.
En se focalisant sur l’âge légal, le nombre de trimestres ou le niveau des cotisations, le débat public occulte l’essentiel : le modèle français par répartition ne fonctionne plus dans ses fondements mêmes.
Avant d’envisager de nouvelles rustines technocratiques ou d’ingénieux arbitrages financiers, un retour à l’esprit fondateur de la retraite s’impose.
1. Le constat : l’impasse structurelle de la répartition
Le système de financement par répartition repose sur un contrat moral simple entre les générations : les cotisations versées aujourd’hui par les actifs ne servent pas à capitaliser pour leur propre avenir, mais à financer immédiatement les pensions des retraités actuels. Ce mécanisme, soutenable lors de sa généralisation au sortir de la seconde Guerre Mondiale, se heurte désormais à une double réalité démographique et économique.
• La déformation de la pyramide des âges : L’arrivée massive des générations du baby-boom à l’âge du repos, combinée à une baisse durable de la fécondité et à l’allongement continu de l’espérance de vie, a mécaniquement dégradé le ratio démographique. Là où le système comptait plus de quatre actifs pour un retraité dans les années 1960, on s’approche aujourd’hui de 1,6 actif par retraité en France.
• Le basculement du cycle de vie : le temps passé en retraite a littéralement explosé !
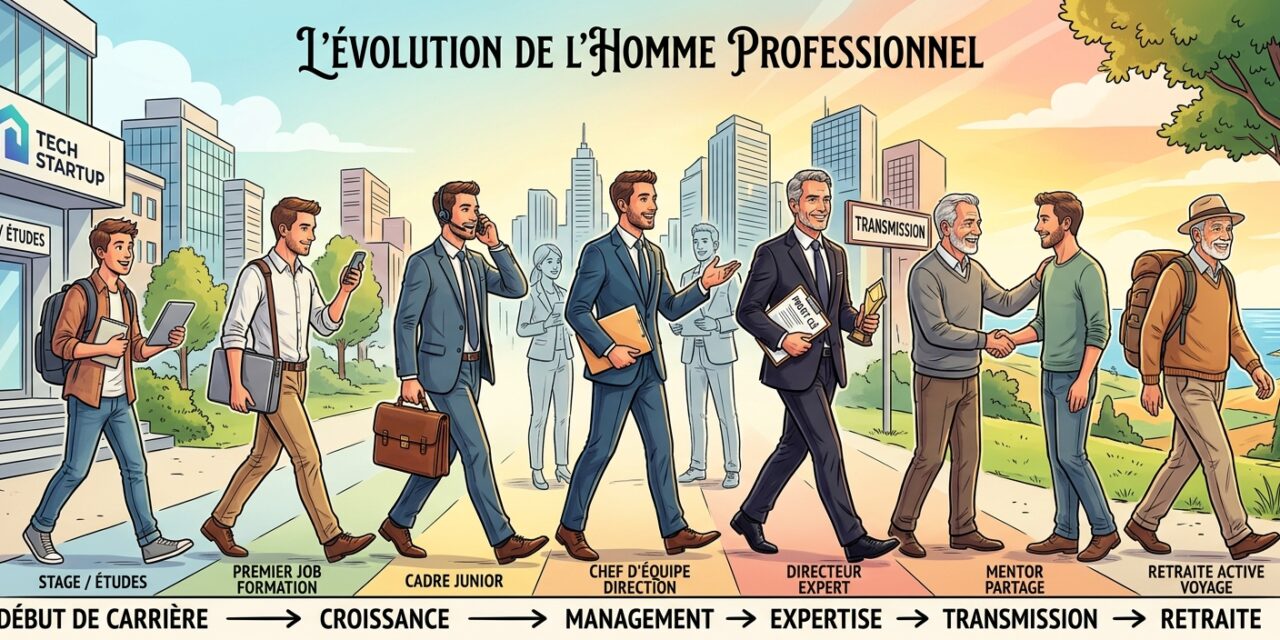
Conçu à l’origine pour couvrir les ultimes années de la vie, le départ en retraite est devenu une étape de vie à part entière, durant parfois trois, voire quatre décennies. Les cas de retraités qui passent désormais plus de temps en retraite qu’à travailler (donc à avoir cotisé) se multiplient, ce qui rend très palpable le problème.
Face à ce déséquilibre, l’équation est tout simplement devenue impossible : augmenter les cotisations étouffe la compétitivité et le pouvoir d’achat des actifs. Mais baisser les pensions est politiquement inaudible – ou du moins tellement dangereux que pas un homme politique n’ose le dire à voix haute. Quant à reculer l’âge légal de départ en retraite, ça aiderait, mais ne ferait que différer l’échéance, sans résoudre l’équation sous-jacente.
2. Le cœur du sujet : redéfinir la véritable nature de la « Retraite »
Il faut revenir au sens premier de la « retraite ».
Dans son esprit originel, on part en « retraite » lorsque l’on ne peut plus assumer soi-même ses revenus par son travail. Il s’agit d’une assurance contre l’incapacité liée à l’âge ou à l’usure physique, et non d’un congé payé (ou pire de « Grandes Vacances » aux frais de la princesse !), généralisé et garanti par l’État pour le dernier tiers de sa vie.
Dans l’esprit originel, lorsqu’au terme d’une vie professionnel, un individu atteint cette limite, c’est la solidarité intergénérationnelle qui prend le relais : la génération des enfants et des petits-enfants soutient, par les fruits de son travail direct, les revenus des seniors.
Ce constat réintroduit une dimension anthropologique souvent occultée : la dépendance de la retraite au renouvellement des générations. Pour qu’une société puisse maintenir ses aînés lorsqu’ils ne sont plus en mesure de produire, encore faut-il qu’elle ait formé, éduqué et préparé une jeunesse active suffisante. Autrement dit, l’équilibre de long terme ne repose pas uniquement sur des fiches de paie, mais sur le soin apporté à la famille, à la transmission et à la solidarité de proximité.
Se retrouver en situation de dépendance à la fin de sa vie sans avoir contribué à la pérennité démographique ou sociale de la communauté fragilise la viabilité même du soutien intergénérationnel.
3. L’illusion du « droit acquis » et la nécessité d’un nouveau modus vivendi
Le débat contemporain est aujourd’hui faussé par un malentendu fondamental. Une large majorité de retraités actuels reste persuadée d’avoir accumulé un « droit » direct à sa pension sous prétexte d’avoir « cotisé toute sa vie ».
Il faut le marteler à haute voix et sr tous les plateaux de télévision : sur le plan technique comme juridique, cette représentation est fausse.
Dans un système de répartition comme le système français de retraites, les cotisations passées des retraités d’aujourd’hui n’ont pas été placées sur un compte : elles ont été immédiatement consommées pour verser les pensions de leurs propres parents et grands-parents. L’argent perçu aujourd’hui par un senior ne provient pas de ses versements d’hier, mais du travail direct des jeunes actifs actuels.
Ce décalage entre la réalité financière du système et la perception des bénéficiaires crée une fracture majeure :
1. La sur-sollicitation des jeunes générations : Pour maintenir le niveau de vie relatif des retraités actuels, le système prélève une part toujours plus importante des richesses créées par les actifs, que ce soit par les cotisations sociales ou par l’impôt et la dette publique (qui financent les déficits structurels du secteur public et des régimes spéciaux).
2. Le risque de rupture du contrat social : En faisant porter une charge financière disproportionnée sur les jeunes (déjà confrontés aux difficultés d’accès au logement et à la précarité du marché du travail), la société prend le risque de saborder sa propre capacité d’investissement et d’innovation.
4. Conclusion : Trouver une voie de passage
Pour éviter un conflit de générations néfaste à la cohésion nationale, il devient urgent d’établir un nouveau modus vivendi. Cela implique de redéfinir clairement les responsabilités de chacun :
• Protéger les actifs : plafonner la charge globale qui pèse sur les générations actuelles pour leur permettre de constituer leur propre épargne, d’investir et d’élever leurs enfants. Cela passe soit par une réduction du montant des pensions versées, soit une plus grande contribution des retraités au financement de leur propre retraite (par l’impôts, par un départ en retraite à un âge plus avancé, ce qui fait d’un coût un cotisant de plus et un bénéficiaire de moins – coup double ! – ou toute autre forme de contribution à la solidarité nationale. On pourrait par exemple « monétiser » le temps que passe les Grands-Parents à s’occuper de leurs petits-enfants le soir, le weekend ou pendant les congés. Ou « monétiser » leur contribution associative – souvent massive.)
• Cibler la solidarité : Concentrer la solidarité nationale sur son rôle premier — garantir un revenu décent à ceux qui ne peuvent effectivement plus travailler —, tout en acceptant une responsabilisation individuelle accrue pour l’anticipation de la fin de carrière.
Seule une clarification sans concession de ce que signifie « partir en retraite » permettra de sortir de l’impasse actuelle et de bâtir un modèle soutenable pour l’économie française.